


店舗の契約や内装工事、設備の購入、仕入れ、人件費など、新たに事業を始めるにはまとまった開業資金が必要になります。
自己資金だけで必要な資金をまかなうことが難しい場合には、日本政策金融公庫や民間金融機関・自治体の制度融資といった創業融資を検討することになります。
ただし、創業融資は申込みをすれば必ず希望額を借りられるものではありません。
融資を受けるには事前準備と審査があり、必要な資金の使い道や事業の見通し、返済計画を数字で説明できるようにしておくことが重要です。
この記事では、創業融資の代表的な相談先である日本政策金融公庫を例に、申込みから融資実行までの5つの流れと、創業前に準備しておきたい資金計画・資金繰りのポイントを解説します。
1. 創業融資とは?主な相談先と考え方
創業融資とは、新たに事業を始める方や、事業を始めて間もない方が、開業資金や事業運営に必要な資金を金融機関などから借り入れる制度です。
創業直後は十分な売上実績や決算実績がないため、事業計画や資金計画を具体的に整理しておくことが重要になります。
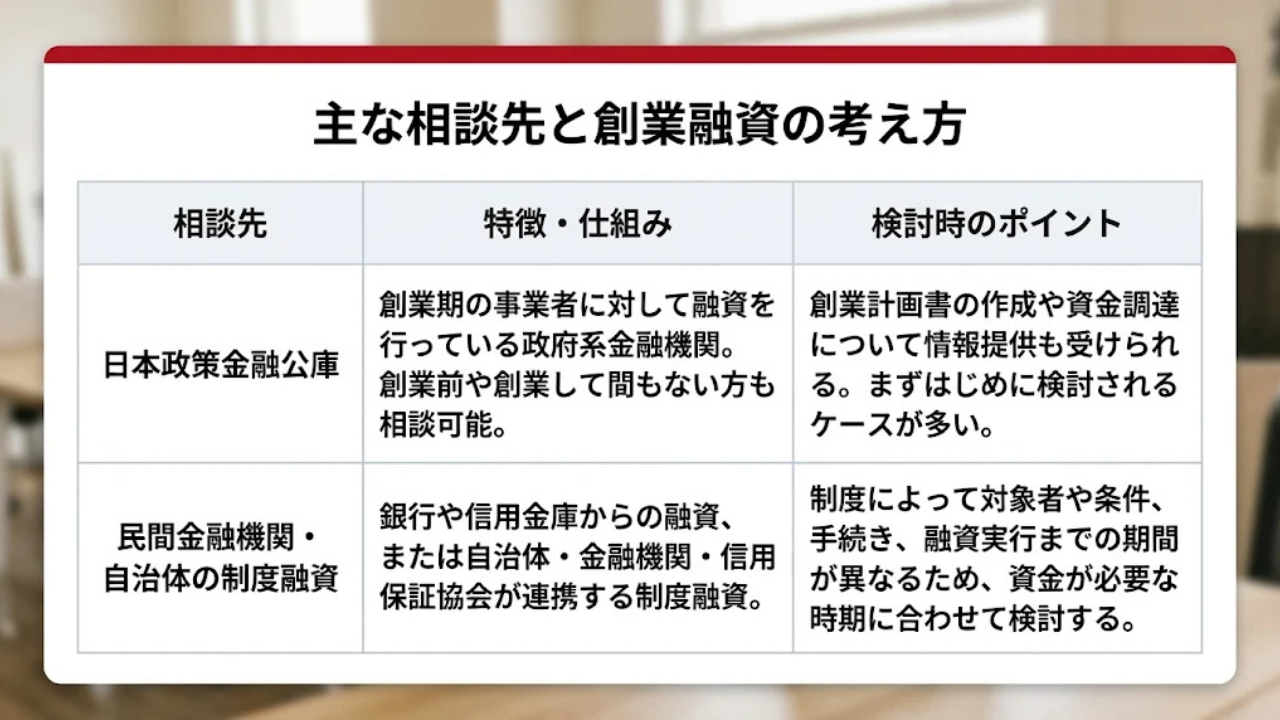
創業時の主な資金調達先としては、次の2つが代表的です。
どの方法が適しているかは、必要な資金額や事業内容、自己資金、創業後の見通しなどによって変わります。
2. 創業融資の申込みから融資実行までの5つのステップ
日本政策金融公庫の創業融資を例にすると、事前相談から入金までは大きく5つのステップで進みます。
STEP1:事前相談・創業計画の作成
まずは、どのような事業を始めるのか、開業にいくら必要なのかを整理します。
創業時には、事業の内容だけでなく、資金の使い道や売上・経費の見通しを具体的にしておくことが重要です。
創業計画書で整理する主な内容
- 創業の動機・事業を始める理由
- これまでの職歴や事業経験
- 商品・サービスの内容や特徴
- 販売先・仕入先・取引条件
- 必要な設備資金・運転資金
- 売上・経費・利益の見通し
- 自己資金や借入などの資金調達方法
たとえば飲食店を開業する場合、店舗の内装工事費や厨房設備費だけでなく、開業後の家賃、人件費、仕入費用なども含めて考える必要があります。
ポイントは、必要な融資額を先に決めるのではなく、事業を始めるために必要な資金を積み上げて考えることです。
STEP2:融資の申込み・必要書類の提出
創業計画や必要資金の整理ができたら、融資を申し込みます。
日本政策金融公庫では、インターネットからの申込みにも対応しています。
融資申込み時の主な必要書類(例)
- 創業計画書
- 本人確認書類
- 設備資金を申し込む場合の見積書
- 法人の場合は履歴事項全部証明書など
- すでに事業を開始している場合は確定申告書や決算書など
上記は一般的な例であり、実際に必要となる書類は申込内容によって異なります。
書類に不足や不明点があると追加提出が必要になり手続きに時間がかかるため、申込み前に日本政策金融公庫の公式案内を確認しましょう。
STEP3:担当者との面談・審査
申込み後は、担当者との面談などを通じて、事業内容や資金計画について確認が行われます。
担当者との面談で質問されやすい主な内容
- なぜこの事業を始めようと思ったのか
- これまでどのような経験を積んできたのか
- 商品やサービスの強みは何か
- どのように顧客を獲得する予定なのか
- 売上や利益をどのように見込んでいるのか
- 融資を受けた資金を何に使うのか
- 返済をどのように進めていく予定なのか
特に売上の見込みについては、単に「これくらい売れると思う」という説明だけではなく、客数・単価・営業日数・受注件数など、根拠をもとに説明できるようにしておくことが大切です。
創業計画書に書いた内容を自分の言葉で説明できるよう、事前に確認しておきましょう。
STEP4:融資決定・契約手続き
提出書類や面談内容などをもとに審査が行われ、融資の可否や融資条件が決定されます。
日本政策金融公庫の公式FAQでは、申込みから融資が決まるまでの期間は平均3週間程度と案内されています。
ただし、これはあくまで平均的な目安であり、申込内容や融資条件、追加書類の有無などによってさらに時間がかかる場合があります。
融資が決定した場合は、案内に従って契約手続きを進めます。
STEP5:融資実行・入金
契約手続きが完了すると、指定した金融機関の口座に融資金が送金されます。
ここで注意したいのが、「融資が決定した日」と「実際に入金される日」は同じではないという点です。
融資決定後にも契約手続きなどの期間が必要となるため、資金が必要になる日から逆算して余裕を持って進めましょう。
3. 創業融資の審査に向けて準備しておきたい3つのこと
申込み前の段階では、金融機関に事業計画の妥当性を伝えるために、次の3点を整理しておくことが重要です。
① 必要な資金を「設備資金」と「運転資金」に分けて把握する
創業に必要な資金は、大きく「設備資金」と「運転資金」に分けられます。
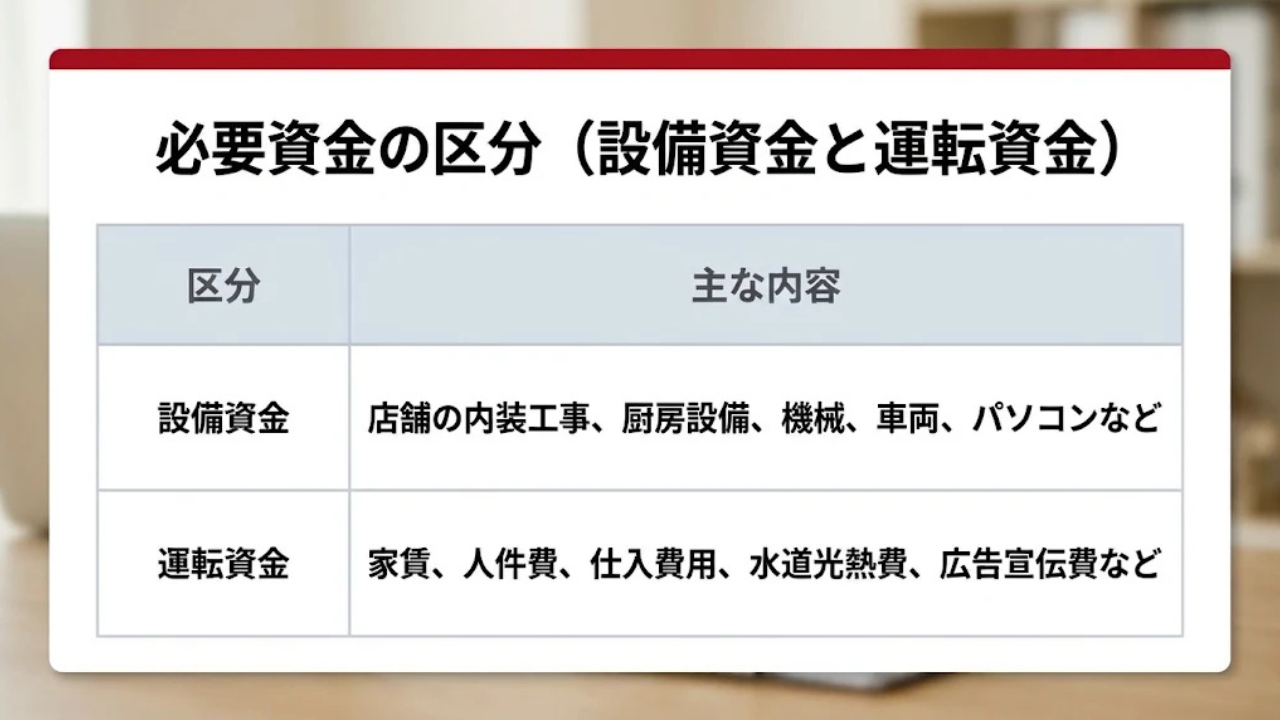
開業時に必要な初期費用だけでなく、売上が安定するまでの運転資金も考慮する必要があります。見積書や契約書など、金額の根拠となる資料も準備しておくと、資金計画を具体的に説明しやすくなります。
② 自己資金と資金調達の計画を整理する
創業時には、自己資金をどの程度用意できるかも重要な検討事項です。
ただし、自己資金が多ければ必ず融資を受けられる、少なければ融資を受けられないという単純なものではありません。
日本政策金融公庫の公式案内でも、自己資金は重要な要素のひとつである一方、創業計画全体がしっかりしていることが重要であるとされています。
自己資金の金額だけでなく、これまでどのように準備してきたのか、必要資金に対してどのような調達計画を立てているのかを整理しておきましょう。
③ 売上・利益・返済の見通しを立てる
創業後にどの程度の売上が見込めるのか、経費を差し引いた後にどれくらいの利益が残るのかを整理しておく必要があります。
売上予測を立てる際には、客数や販売単価、受注件数、営業日数など、事業の実態に合った根拠を用意しましょう。
また、融資を受けた後は返済が始まります。毎月の返済額を考慮しても、事業を継続できる資金繰りになっているか確認することが大切です。
4. 融資を受けた後に見落としやすい「開業後の資金繰り」
第3章で整理した「審査に通るための資金計画」に加えて、実際に事業を継続していくうえでは「開業後の資金繰り(キャッシュフロー)」の視点が欠かせません。
創業融資を考えるとき、「いくら借りられるか」に意識が向きがちですが、開業時に設備や内装へ資金を使い切ってしまい、開業後の家賃・仕入れ・人件費の支払資金が不足してしまうケースは少なくありません。
売上が計画どおりに伸びなかった場合、手元資金が急速に減少する可能性があります。
開業後の資金繰りで事前に確認しておきたい5つのチェック項目
- 開業後、売上が安定するまでにどのくらいの期間が必要か
- 毎月必ず発生する固定費(家賃・人件費・リース料など)はいくらか
- 売上の入金タイミングと、仕入れ・経費の支払タイミングにどのくらいの時間差があるか
- 融資の元本返済が始まっても手元資金が不足しないか
- 想定より売上が少なかった場合、手元資金で何か月事業を継続できるか
創業時の資金計画は、開業資金を集めるためだけのものではなく、開業後の経営を守るための土台でもあります。融資額だけでなく、「資金がいつ入り、いつ出ていくのか」まで見通しておくことが重要です。
5. 創業融資はいつから準備を始めればよい?
創業融資を検討する際は、資金が必要になる直前ではなく、開業準備を始める初期段階からスケジュールを組むことをおすすめします。
前述のとおり、日本政策金融公庫では申込みから融資決定までの平均期間が3週間程度とされていますが、それ以前に「創業計画書の作成」「見積書などの必要書類の収集」に数週間かかり、融資決定後も「契約手続き・着金」まで日数を要します。
追加資料の提出や確認事項が発生すれば、さらに期間が延びることもあります。
店舗の契約金や設備の購入費、仕入れ資金など支払期日が決まっている場合は、「支払期日から逆算して1か月半〜2か月以上前」を目安に準備・相談を始めると安心です。
「開業日が決まってから融資を考える」のではなく、開業準備と並行して資金計画を立てておきましょう。
6. 創業融資についてよくある質問(FAQ)
Q1. 創業融資は申込みから入金までどのくらいかかりますか?
日本政策金融公庫の公式FAQでは、申込みから融資決定までの期間は平均3週間程度と案内されています。
ただし、申込前の創業計画書作成や必要書類の準備、融資決定後の契約手続き・入金までの期間も含めると、全体では1か月〜1か月半以上かかるケースも一般的です。
申込内容や追加書類の有無によっても前後するため、余裕を持って準備を進めることをおすすめします(詳しくは「STEP4:融資決定・契約手続き」「5. 創業融資はいつから準備を始めればよい?」をご参照ください)。
Q2. 自己資金が少なくても創業融資を受けられますか?
自己資金の金額だけで融資の可否が一律に決まるわけではありません。
日本政策金融公庫でも、自己資金は重要な要素のひとつである一方、創業計画全体がしっかりしていることが重要であると案内されています。
これまでの経験や事業の実現性、具体的な売上根拠、無理のない返済計画を整理して説明できるかがポイントになります(詳しくは「3. ② 自己資金と資金調達の計画を整理する」をご参照ください)。
Q3. 開業前・物件契約前でも相談できますか?
はい、ご相談いただけます。むしろ店舗の物件契約や設備の発注を行う前の段階で資金計画を整理しておくことで、「初期費用に資金を使いすぎて開業後の運転資金が足りなくなる」といったリスクを防ぎやすくなります。
まだ開業時期や事業内容が固まりきっていない段階でも、必要資金の目安や準備の進め方から整理することが可能です。
7. サンタックスオフィスの創業融資・資金調達サポート
サンタックスオフィスでは、創業時の資金調達を「融資を受けること」だけで終わらせず、開業後に事業を軌道に乗せるための数字設計まで見据えた支援を大切にしています。
創業時によくあるお悩み
- 開業にいくら必要なのか整理できていない
- 自己資金だけで足りるのか判断できない
- 創業計画書の作成方法がわからない
- 売上や利益の見通しをどう立てればよいかわからない
- 日本政策金融公庫や金融機関への融資申込みや面談が不安
- 融資を受けた後の資金繰りや経理・税務も相談したい
サンタックスオフィスでは、元金融機関出身の専門スタッフが、金融機関の審査目線を踏まえた創業計画書の作成や、担当者との面談に向けた事前シミュレーションなど、資金調達に向けた準備を一貫してサポートしています。
また、物件探しや開業準備の段階から相談できるほか、融資実行後の資金管理や会計・税務・経理体制の構築まで継続的にサポートできることが強みです。
「まだ開業するか決めきれていない」「融資を受けるべきか、まずは相談したい」「何から準備すればよいか教えてほしい」といった段階でも、まずはお気軽にご相談ください。
数字をもとに、経営の次の一手を一緒に考えます。
SERVICE GUIDE
創業融資・開業前の資金計画でお悩みの方へ
元金融機関出身の専門スタッフが、創業計画書の作成から面談対策、融資後の会計・税務まで一貫してサポートいたします。具体的な支援内容やサポートの流れは下記ページをご覧ください。
創業支援・創業融資サポートの詳細を見る >【参考情報・根拠資料】